SST · Previdência
FAP 2027 já está disponível: sua empresa sabe por que está pagando esse índice?
Desde 30 de setembro de 2026, as empresas podem consultar o Fator Acidentário de Prevenção (FAP) que vai valer durante todo o ano de 2027.
O índice foi calculado para 4.323.164 estabelecimentos, e 92,93% deles ficaram na faixa de bônus. Para muita gente, a consulta termina quando o número aparece na tela. Mas o número sozinho diz pouco. Ele é o resultado de um cálculo feito com eventos, vínculos e valores que a empresa nem sempre conferiu, e é aí que está a informação que interessa.
O que é o FAP e como ele se relaciona com o RAT
Toda empresa recolhe sobre a folha de pagamento uma contribuição destinada a financiar os benefícios decorrentes de acidentes e doenças do trabalho e as aposentadorias especiais: o RAT (Riscos Ambientais do Trabalho), também chamado de SAT. A alíquota é de 1%, 2% ou 3%, conforme o grau de risco da atividade econômica preponderante do estabelecimento.
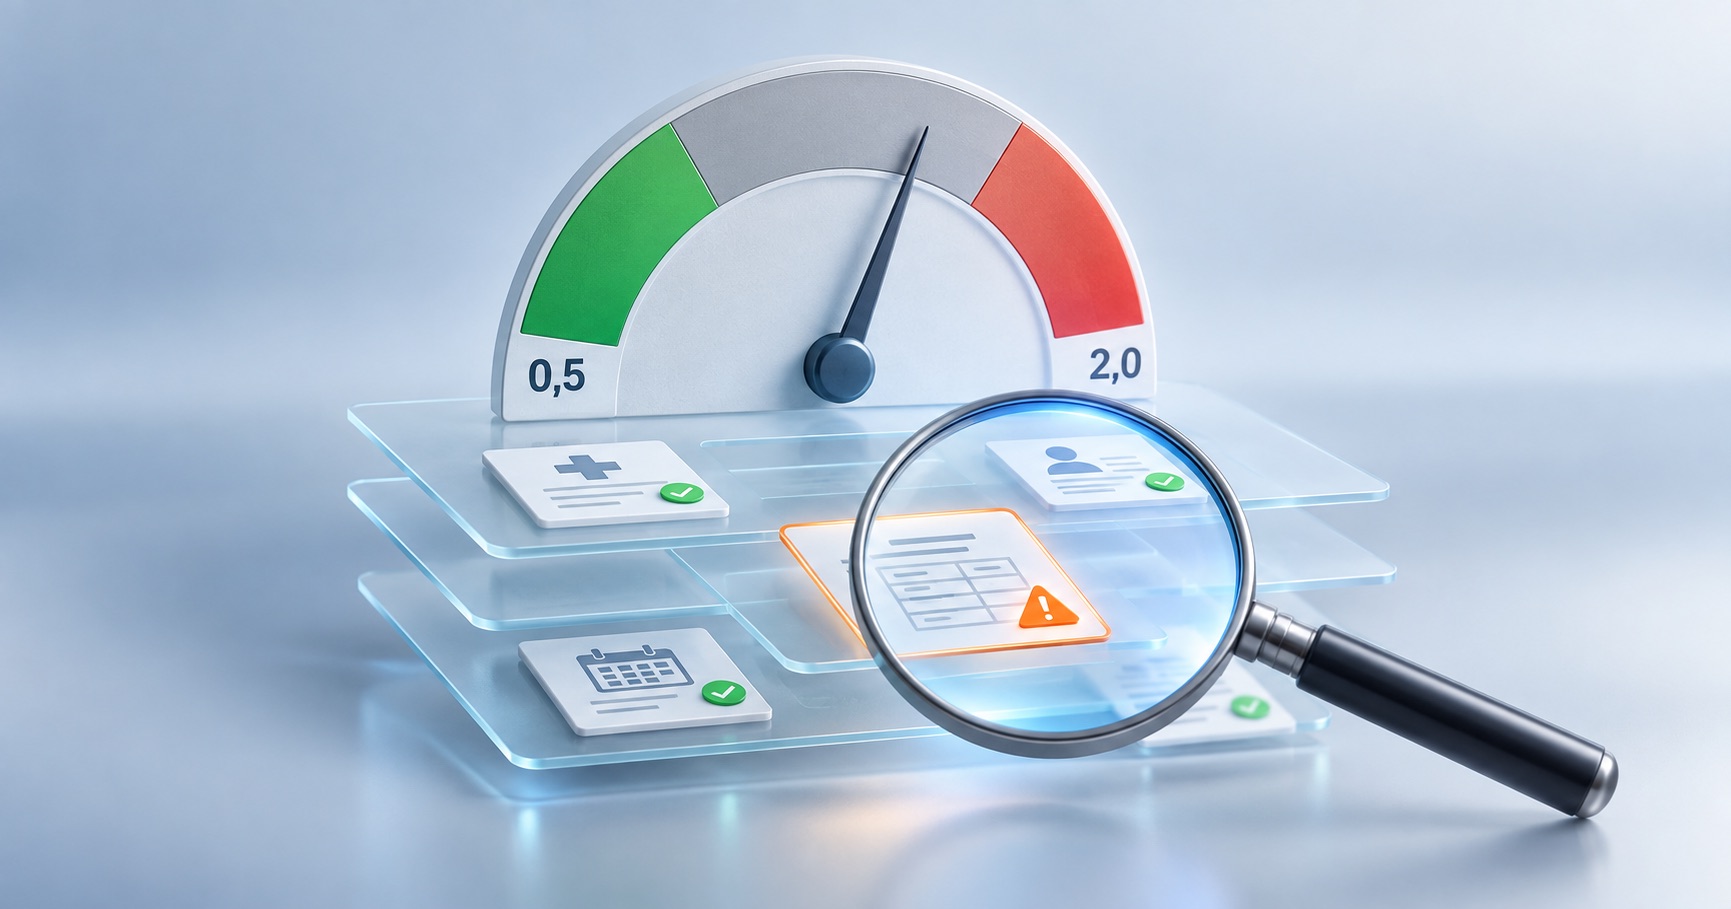
O FAP é um multiplicador aplicado sobre essa alíquota. Ele varia de 0,5000 a 2,0000 e é calculado para cada estabelecimento, pelo CNPJ completo. O resultado da multiplicação é o percentual efetivamente recolhido.
O que significa a faixa de 0,5000 a 2,0000
Na prática, o FAP pode reduzir a contribuição pela metade ou dobrá-la. Um estabelecimento com RAT de 3% pode recolher de 1,5% a 6% sobre a remuneração dos empregados, dependendo do índice.
Para dar uma ideia de escala: numa folha mensal de R$ 1 milhão, essa diferença vai de R$ 15 mil a R$ 60 mil por mês. O exemplo é apenas ilustrativo, mas mostra por que o índice merece mais atenção do que costuma receber.
Um ponto importante: o FAP não mede a empresa isoladamente. Ele a compara com os demais estabelecimentos da mesma subclasse da CNAE, por meio de percentis de três índices:
- gravidade (peso de 50%), que considera o tipo de benefício concedido, com peso maior para morte e invalidez;
- frequência (peso de 35%), que considera a quantidade de ocorrências em relação ao número médio de vínculos;
- custo (peso de 15%), que considera os valores pagos pela Previdência Social.
Por ser um índice relativo, o FAP pode mudar de um ano para outro mesmo sem mudança nos números da própria empresa. Um índice baixo não é, por si só, atestado de boa prevenção, e um índice alto não é, por si só, prova de má gestão. Ele é um ponto de partida para a análise, não uma conclusão.
Há ainda regras que limitam o bônus. Se o estabelecimento teve morte ou invalidez permanente decorrente do trabalho no primeiro ano do período-base, ou se a sua taxa média de rotatividade passou de 75%, o FAP não pode ficar abaixo de 1,0000. Nesses casos, o desconto é bloqueado mesmo que o cálculo apontasse um índice menor.
Como consultar o FAP 2027
O FAP 2027 foi calculado com o histórico de acidentalidade de 2024 e 2025 e divulgado conforme a Portaria Interministerial MPS/MF nº 16, de 24 de setembro de 2026. A consulta é feita no portal do FAP, mantido pela Dataprev:
- Acesse fap-mps.dataprev.gov.br e entre com a conta gov.br, que precisa ser de nível prata ou ouro.
- A conta precisa estar vinculada ao CNPJ da empresa no gov.br, por exemplo por meio do e-CNPJ. Contadores e consultorias acessam por procuração eletrônica.
- Selecione a vigência 2027.
- Selecione o estabelecimento. Cada CNPJ completo tem o seu próprio FAP.
- Consulte o fator, a faixa, a alíquota do RAT, o valor final e a memória de cálculo.
O detalhamento do cálculo é de acesso restrito ao estabelecimento. Mas vale saber que, desde novembro de 2025, qualquer pessoa com conta gov.br pode consultar a acidentalidade de qualquer CNPJ nesse mesmo portal. O histórico da empresa deixou de ser uma informação só dela.
O que observar na memória de cálculo
É aqui que a consulta deixa de ser burocrática. A memória de cálculo mostra o que entrou na conta, o que não entrou e por quê. Além das ordens de frequência, gravidade e custo, ela traz os elementos que alimentaram o cálculo: as CATs, os benefícios, a massa salarial, o número médio de vínculos e a taxa média de rotatividade, a partir do que foi declarado ao eSocial.
Entram como eventos os benefícios de natureza acidentária concedidos pelo INSS (auxílio por incapacidade temporária acidentário, aposentadoria por incapacidade permanente acidentária, pensão por morte acidentária e auxílio-acidente) e as CATs de óbito. Acidentes de trajeto ficam de fora, e uma CAT que não gerou benefício só é considerada em caso de óbito.
Isso significa que o FAP depende menos de quantas CATs a empresa emitiu e mais de quais benefícios o INSS concedeu e de como os classificou. O que não torna a CAT opcional: se uma fiscalização comprovar que um acidente não foi comunicado, o FAP do estabelecimento passa a ser 2,0000, qualquer que fosse o resultado do cálculo.
O que merece conferência
A contestação do FAP só pode tratar de divergências nos elementos do cálculo. Por isso, faz sentido organizar a conferência por esses mesmos elementos:
- CATs: ocorrências que não pertencem ao estabelecimento, acidentes de trajeto registrados como típicos, duplicidades.
- Benefícios: benefícios atribuídos ao CNPJ errado, fora do período-base, ou classificados como acidentários quando a empresa tem elementos técnicos para demonstrar que não há relação com o trabalho.
- Massa salarial: valores por competência, incluindo o 13º salário, diferentes do que a empresa declarou ao eSocial.
- Número médio de vínculos: quantidades por competência diferentes do que foi declarado.
- Taxa média de rotatividade: admissões, desligamentos e vínculos no início de cada ano. Para quem está perto do limite de 75%, esse item decide se o bônus existe ou não.
Nenhum desses itens é, por si só, sinal de erro. São os pontos em que a informação oficial e a realidade da empresa podem ter se afastado, e só a conferência mostra se isso aconteceu.
Quando faz sentido avaliar uma contestação
Se a conferência encontrar divergências, a empresa pode apresentar contestação ao Conselho de Recursos da Previdência Social (CRPS), exclusivamente por formulário eletrônico, de 1º a 30 de novembro de 2026. Da decisão cabe recurso, também eletrônico, em até 30 dias contados da publicação do resultado no Diário Oficial da União.
Alguns cuidados:
- Cada elemento contestado precisa ser identificado pelo número da CAT (ou do recibo, se a CAT foi enviada pelo eSocial), pelo número do benefício ou pelo CPF do trabalhador. Sem essa identificação, a contestação não é conhecida.
- O recurso não pode tratar de matéria que não foi levantada na contestação. O que ficar de fora em novembro não volta depois.
- A contestação não suspende o índice. Em 2027 a empresa recolhe com o FAP divulgado e, se a contestação for acolhida, busca a recuperação do que pagou a mais.
- Uma ação judicial com o mesmo pedido importa renúncia à via administrativa.
- Contestar só faz sentido com base documental. A decisão depende da análise de cada caso, e não há garantia de revisão do índice.
O FAP é consequência da gestão de SST e da qualidade da informação
O FAP de 2027 reflete o que aconteceu em 2024 e 2025. O de 2028 já está sendo formado agora, com os dados de 2025 e 2026.
Por isso a consulta anual ganha outro valor quando se conecta ao dia a dia de SST: a gestão dos afastamentos, o acompanhamento dos benefícios concedidos, a contestação oportuna de nexos que a empresa entende indevidos, e a coerência entre o PGR, o PCMSO e o que é enviado ao eSocial sobre acidentes, exames e condições ambientais.
Como já tratamos nesta série sobre exames ocupacionais e condições de exposição, a informação oficial nem sempre acompanha a realidade da empresa. Com o FAP é igual: quando os dados enviados não correspondem ao que aconteceu, a diferença aparece no índice, e depois no custo da folha.
O índice precisa ser lido no contexto da empresa
O FAP é um indicador, não um veredito. Ele resume, em um único número, o histórico acidentário de um estabelecimento comparado ao de outros da mesma atividade. Entender por que ele tem aquele valor exige olhar os eventos que o formaram, a qualidade das informações que os alimentaram e o contexto em que a empresa opera.
A empresa que faz essa leitura todos os anos sabe o que está pagando, sabe por quê, e consegue agir antes que o próximo índice seja calculado.
A Smartify Solutions apoia empresas na leitura da memória de cálculo do FAP, no cruzamento com os registros de SST e de folha, e na identificação de pontos que mereçam aprofundamento antes do prazo de contestação. Fale com a gente.
Fontes oficiais
- Ministério da Previdência Social: FAP com vigência para 2027 está disponível para consulta
- Portaria Interministerial MPS/MF nº 16, de 24 de setembro de 2026
- Resolução CNPS nº 1.347, de 6 de dezembro de 2021 (metodologia de cálculo do FAP)
- gov.br: Consultar o Fator Acidentário de Prevenção (FAP)
- Portal do FAP (Dataprev)